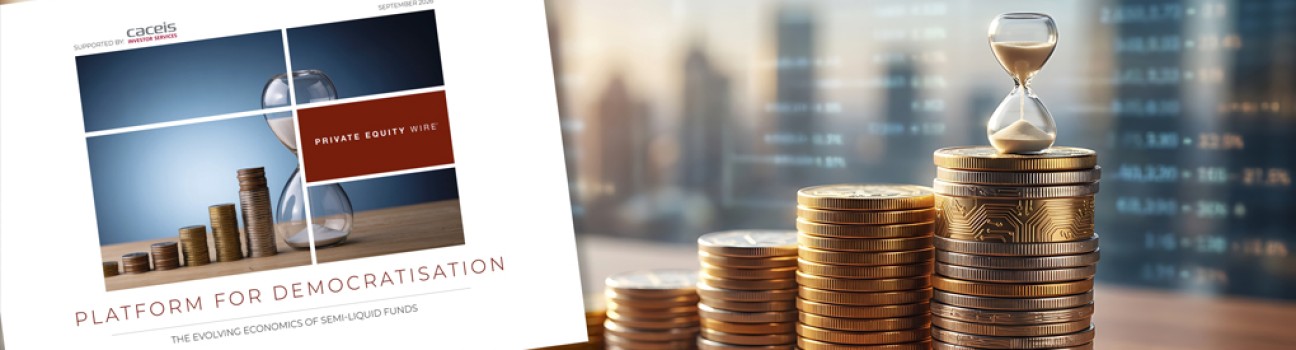
CACEIS a récemment publié un nouveau rapport sur la démocratisation des fonds semi-liquides, réalisé en association avec Private Equity Wire, le media britannique spécialisé dans le private equity et les marchés privés. Cette étude donne la parole à des gestionnaires de premier plan de fonds semi-liquides sur la convergence entre marchés cotés et non cotés, et couvre les moteurs du développement, la construction de portefeuille, la liquidité, les modèles opérationnels et l'innovation.
Parmi les principaux enseignements, 41 % des répondants identifient les besoins de liquidité des investisseurs finaux comme le principal moteur de croissance, tandis que 47 % estiment qu’une meilleure éducation et sensibilisation des investisseurs est le levier le plus efficace pour répondre aux défis liés au remboursement de ce type de produits.
Mounir Aboufaras
Group Head of PERES Client Design
and Strategic Integration
Au-delà de ces constats, le développement des fonds semi liquides, ou « hybrides » illustre l’évolution plus large du modèle des fonds d'investissement alternatifs. Historiquement, les fonds de marchés privés étaient principalement proposés sous forme de placements privés, au sein de structures fermées, avec des engagements et des appels de fonds, des investissements et des distributions. Aujourd'hui, des structures ouvertes semi-liquides combinent de plus en plus des actifs privés et illiquides à des instruments plus liquides, tout en offrant des fenêtres périodiques de souscription et de rachat.
Pour les asset servicers, cela consiste à réunir au sein d'un même véhicule les caractéristiques des fonds ouverts traditionnels et des fonds de marchés privés, et engendre ainsi de nouveaux défis opérationnels.
Cinq caractéristiques façonnent le paysage des fonds hybrides
1. Gestion de la liquidité
Les structures semi-liquides créent une tension naturelle entre les attentes des investisseurs en matière de liquidité périodique et la nature intrinsèquement illiquide d'une partie du portefeuille. L'objectif n'est pas d'offrir une liquidité illimitée, mais d'aligner la liquidité offerte aux investisseurs sur celle des actifs sous-jacents. Fenêtres de rachat, gates, délais de préavis, réserves de trésorerie, poches d'actifs liquides et facilités de crédit peuvent tous contribuer à cet équilibre.
2. Valorisation et valeur liquidative (VL)
Les différents actifs obéissent à des cycles de valorisation différents. Les titres cotés peuvent être valorisés quotidiennement, tandis que les actifs de private equity, d'immobilier ou d'infrastructure le sont parfois mensuellement ou trimestriellement. À mesure que les possibilités de souscription et de rachat se multiplient, une gouvernance de la valorisation rigoureuse et une production de la VL en temps opportun deviennent essentielles pour garantir un traitement équitable des investisseurs entrants, existants et sortants.
3. Gestion des données
Les fonds hybrides doivent agréger des données provenant d’administrateurs, de dépositaires, de gérants, de sociétés de gestion, de banques et de valorisateurs, souvent dans plusieurs juridictions. Le défi consiste de plus en plus à collecter, réconcilier et normaliser ces informations pour obtenir une version unique, fiable et cohérente de la réalité, tout en offrant aux clients une vue consolidée de leurs investissements.
4. Personnalisation versus scalabilité
Les clients attendent de plus en plus des asset servicers qu'ils prennent en charge des activités qu'ils géraient auparavant en interne, des reporting sophistiqués à des services opérationnels supplémentaires. Le défi est d'industrialiser la personnalisation, en proposant des solutions flexibles et à valeur ajoutée tout en maintenant un haut niveau d’automatisation, des contrôles robustes et une forte efficacité opérationnelle.
5. Rendre la complexité invisible pour le client
Les fonds hybrides resteront complexes sur le plan opérationnel. La technologie n'éliminera pas cette complexité, mais elle peut éviter aux clients d'avoir à la gérer eux-mêmes. La tendance s’oriente vers un environnement numérique intégré unique, offrant aux clients un accès unifié et simplifié à leurs données, à leurs activités et à leurs interactions avec leur asset servicer.
Le défi opérationnel majeur : servir des rythmes différents
La véritable complexité du service réside dans la synchronisation de cycles opérationnels hétérogènes au sein d'un même fonds. Les actifs liquides peuvent être valorisés quotidiennement et réglés en quelques jours, tandis que les actifs privés reposent sur des investissements moins fréquents. Parallèlement, les investisseurs peuvent s'attendre à des possibilités de souscription et de rachat mensuelles ou trimestrielles. La production de la VL, la gouvernance de la valorisation, les prévisions de trésorerie, le suivi de la liquidité, le traitement des ordres des investisseurs, les réconciliations et le reporting doivent donc fonctionner comme un cadre unique et intégré.
Le rôle de l'asset servicer évolue par conséquent : du simple traitement des transactions, il passe à l'orchestration du cycle de vie complet du fonds.
La data as a service
La donnée devient elle-même un service. Les clients attendent de plus en plus des informations de portefeuille consolidées, une transparence accrue (look-through), des informations sur la liquidité, l'activité des investisseurs et des indicateurs opérationnels (KPI) à travers les fonds, les structures et les juridictions. La capacité à collecter, réconcilier, normaliser et délivrer ces informations de manière cohérente devient un élément central du modèle de servicing et un levier déterminant d'aide à la décision.
Le parcours client digital
L'étape suivante consiste à réunir ces capacités au sein d'un environnement client digital intégré. Ce domaine fait déjà l'objet d'investissements importants et d'un développement actif dans l'ensemble du secteur. L'objectif est de rassembler des données et des interactions qui, historiquement, étaient réparties entre plusieurs systèmes et processus, afin d'offrir aux clients plus de transparence, un accès facilité à l'information et un nombre réduit de points de contact opérationnels.
Pour les fonds hybrides, c'est particulièrement important : à mesure que le servicing se complexifie en coulisses, l'expérience client doit devenir plus simple. En définitive, l'évolution des fonds hybrides entraîne un changement plus large dans le servicing des actifs alternatifs. La différenciation viendra de plus en plus de la capacité à combiner expertise des fonds alternatifs, orchestration opérationnelle, valorisation de la donnée et technologie, au service d'une expérience client simple et intégrée.
« Le défi n'est pas de rendre liquides des actifs illiquides. Il s’agit de bâtir autour d'eux le bon dispositif de liquidité et de servicing, en reliant valorisation, trésorerie, données et activité des investisseurs, sans répercuter cette complexité sur le client. » Mounir Aboufaras Group Head of PERES Client Design & Strategic Integration at CACEIS.
Pour consulter le rapport CACEIS / Private Equity Wire, cliquez ici, ou collez ce lien dans votre navigateur : Private Equity Wire® Semi-Liquid Funds by Global Fund Media - Issuu